Learn how to choose the right down payment size based on Canadian rules, mortgage insurance, savings, timing, and home buying goals.
5 ways to improve your credit score in Canada
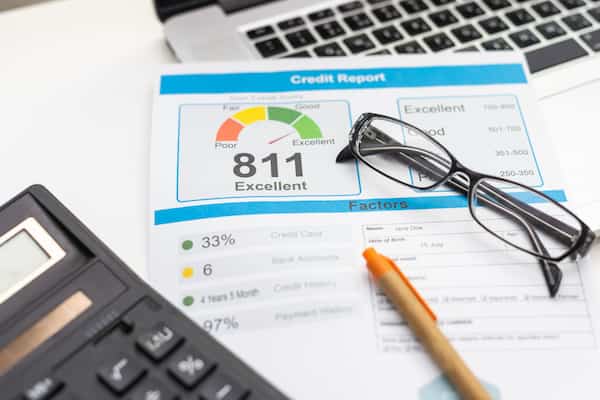
Your credit score can play a major role in your financial life, especially if you are planning to apply for a mortgage, refinance, consolidate debt, or take on another major loan. In Canada, credit scores generally range from 300 to 900, and lenders use them to understand how you manage borrowed money.
If your score is lower than you would like, try not to panic. Credit improvement takes time, but steady habits can make a real difference. The key is to understand what affects your score and focus on the actions that show lenders you can manage credit responsibly.
1. Check Your Credit Report
Before you can improve credit score habits, you need to know where you stand. Review your credit report through Canada’s major credit bureaus, or through your financial institution if it offers credit score access.
Look for your current score, open accounts, balances, payment history, and any listed debts. You should also watch for errors, such as accounts you do not recognize, incorrect balances, or payments marked late when they were made on time. Mistakes can happen, and they may affect how lenders view your application.
Checking your report also helps you understand your starting point. If you are hoping to buy a home, this gives you time to address issues before applying for mortgage pre-approval.
2. Pay Every Bill On Time
Payment history is one of the most important parts of your credit profile. Late or missed payments can hurt your score and may stay visible on your credit report for years. This includes credit cards, loans, lines of credit, phone bills, utilities, and other recurring payments.
If remembering due dates is a challenge, set up automatic payments or calendar reminders. Even making the minimum payment on time is better than missing a payment altogether. If you cannot pay the full balance, focus on staying current while you work on reducing the debt.
If you are already behind, contact your lender or creditor as soon as possible. Taking action early can help you avoid deeper financial stress.
3. Keep Credit Utilization Low
Credit utilization is the amount of available credit you are using. For example, if your credit card limit is $5,000 and your balance is $1,500, your utilization is 30 per cent.
A lower utilization ratio can help show lenders that you are not relying too heavily on credit. A common goal is to keep balances around 30 per cent or less of your available limit when possible. If your cards are regularly close to the limit, lenders may see that as a sign of financial pressure.
You can improve this by paying down balances, using debit or cash for some purchases, or spreading planned payments throughout the month. In some cases, a higher credit limit may reduce your utilization, but only if you do not increase your spending.
4. Reduce Debt Strategically
Paying down debt can support your credit score and improve your overall borrowing power. Start by listing what you owe, the interest rates, and the minimum payments. Then choose a repayment strategy that fits your situation.
Some people focus on high-interest debt first because it costs the most over time. Others prefer paying off smaller balances first for motivation. Either way, keep making at least the minimum payments on all accounts.
Reducing debt can also help your mortgage application. Lenders look at how much debt you carry compared to your income, so lower balances can make your financial profile stronger.
5. Be Careful With New Credit Applications
Every time you apply for new credit, a lender may perform a hard inquiry. One inquiry may not have a major impact, but several applications in a short period can raise concerns. It may look like you are urgently seeking credit or taking on more than you can manage.
Avoid applying for new credit cards, loans, or financing before a mortgage application unless there is a clear reason. This is especially important when you are actively house hunting or preparing for pre-approval.
It can also help to keep older accounts open if they are in good standing and do not come with unnecessary fees. A longer credit history can support your profile over time.
Building Better Credit Takes Consistency
There is no instant fix for a credit score, but consistent habits can move you in the right direction. Check your report, pay bills on time, keep balances manageable, reduce debt, and limit unnecessary applications.
If homeownership is part of your plan, speak with a mortgage broker early. They can help you understand how lenders may view your credit and what steps could strengthen your application before you enter the market.
If you have any questions about your mortgage, get in touch with us at Centum Home Lenders! You can give us a call at (506) 854-6847 or contact us here.
Votre cote de crédit peut jouer un rôle important dans votre vie financière, surtout si vous prévoyez demander un prêt hypothécaire, refinancer, consolider vos dettes ou contracter un autre emprunt important. Au Canada, les cotes de crédit se situent généralement entre 300 et 900, et les prêteurs les utilisent pour évaluer votre façon de gérer le crédit.
Si votre cote est plus basse que vous le souhaiteriez, ne paniquez pas. Améliorer son crédit prend du temps, mais des habitudes constantes peuvent faire une réelle différence. L’essentiel est de comprendre ce qui influence votre cote et de privilégier les gestes qui montrent aux prêteurs que vous gérez le crédit de façon responsable.
1. Vérifiez votre dossier de crédit
Avant de pouvoir adopter de meilleures habitudes pour améliorer votre cote de crédit, vous devez savoir où vous en êtes. Consultez votre dossier auprès des principales agences d’évaluation du crédit au Canada ou par l’entremise de votre institution financière si elle vous donne accès à votre cote.
Vérifiez votre cote actuelle, vos comptes ouverts, vos soldes, votre historique de paiement et toutes les dettes inscrites. Portez également attention aux erreurs, comme des comptes que vous ne reconnaissez pas, des soldes inexacts ou des paiements indiqués comme étant en retard alors qu’ils ont été effectués à temps. Des erreurs peuvent se produire et influencer la façon dont les prêteurs évaluent votre demande.
La consultation de votre dossier vous aide aussi à connaître votre point de départ. Si vous souhaitez acheter une maison, vous aurez ainsi le temps de régler les problèmes avant de demander une préapprobation hypothécaire.
2. Payez toutes vos factures à temps
L’historique de paiement est l’un des éléments les plus importants de votre profil de crédit. Les paiements en retard ou manqués peuvent nuire à votre cote et rester visibles dans votre dossier pendant plusieurs années. Cela comprend les cartes de crédit, les prêts, les marges de crédit, les factures de téléphone, les services publics et les autres paiements récurrents.
Si vous avez de la difficulté à vous souvenir des dates d’échéance, configurez des paiements automatiques ou des rappels dans votre calendrier. Même effectuer le paiement minimum à temps vaut mieux que de manquer complètement un paiement. Si vous ne pouvez pas payer la totalité du solde, veillez à maintenir vos comptes à jour pendant que vous réduisez votre dette.
Si vous avez déjà des paiements en retard, communiquez avec votre prêteur ou votre créancier dès que possible. Agir rapidement peut vous aider à éviter que vos difficultés financières s’aggravent.
3. Maintenez un faible taux d’utilisation du crédit
Le taux d’utilisation du crédit représente la proportion du crédit disponible que vous utilisez. Par exemple, si la limite de votre carte de crédit est de 5 000 $ et que votre solde est de 1 500 $, votre taux d’utilisation est de 30 %.
Un faible taux d’utilisation peut montrer aux prêteurs que vous ne dépendez pas trop du crédit. Dans la mesure du possible, un objectif courant consiste à maintenir vos soldes à environ 30 % ou moins de votre limite disponible. Si vos cartes atteignent régulièrement leur limite, les prêteurs pourraient y voir un signe de pression financière.
Vous pouvez améliorer ce taux en réduisant vos soldes, en utilisant votre carte de débit ou de l’argent comptant pour certains achats, ou en répartissant vos paiements prévus au cours du mois. Dans certains cas, une limite de crédit plus élevée peut réduire votre taux d’utilisation, mais seulement si vous n’augmentez pas vos dépenses.
4. Réduisez vos dettes de façon stratégique
Le remboursement de vos dettes peut améliorer votre cote de crédit et votre capacité d’emprunt globale. Commencez par dresser la liste des montants que vous devez, des taux d’intérêt et des paiements minimums. Choisissez ensuite une stratégie de remboursement adaptée à votre situation.
Certaines personnes remboursent d’abord les dettes au taux d’intérêt le plus élevé, puisqu’elles coûtent le plus cher à long terme. D’autres préfèrent commencer par les plus petits soldes afin de rester motivées. Peu importe votre approche, continuez d’effectuer au moins le paiement minimum sur tous vos comptes.
La réduction de vos dettes peut également renforcer votre demande de prêt hypothécaire. Les prêteurs comparent le montant de vos dettes à vos revenus. Des soldes moins élevés peuvent donc améliorer votre profil financier.
5. Faites preuve de prudence avec les nouvelles demandes de crédit
Chaque fois que vous demandez un nouveau produit de crédit, le prêteur peut effectuer une vérification approfondie de votre dossier. Une seule vérification n’aura peut-être pas d’effet important, mais plusieurs demandes sur une courte période peuvent soulever des inquiétudes. Elles pourraient donner l’impression que vous cherchez du crédit de toute urgence ou que vous vous endettez au-delà de vos moyens.
Évitez de demander de nouvelles cartes de crédit, de nouveaux prêts ou du financement avant une demande de prêt hypothécaire, à moins d’avoir une raison précise de le faire. Cette précaution est particulièrement importante lorsque vous cherchez activement une maison ou que vous vous préparez à obtenir une préapprobation.
Il peut également être avantageux de garder vos anciens comptes ouverts s’ils sont en règle et ne comportent pas de frais inutiles. Un historique de crédit plus long peut renforcer votre profil au fil du temps.
Améliorer son crédit exige de la constance
Il n’existe pas de solution instantanée pour améliorer une cote de crédit, mais des habitudes constantes peuvent vous faire progresser dans la bonne direction. Consultez votre dossier, payez vos factures à temps, maintenez des soldes raisonnables, réduisez vos dettes et limitez les demandes inutiles.
Si l’achat d’une propriété fait partie de vos projets, parlez tôt à un courtier hypothécaire. Il pourra vous aider à comprendre comment les prêteurs pourraient évaluer votre crédit et quelles mesures pourraient renforcer votre demande avant votre entrée sur le marché.
Si vous avez des questions au sujet de votre hypothèque, contactez-nous chez Centum Home Lenders ! Appelez-nous au (506) 854-6847 ou écrivez-nous ici.

Related Posts